Separar os custos fixos e variáveis da incubação é fundamental para quem deseja controlar as despesas e melhorar a rentabilidade da produção de pintinhos. Ao utilizar uma chocadeira, o criador precisa considerar não apenas o valor dos ovos férteis, mas também os gastos com energia elétrica, manutenção, mão de obra e equipamentos.
Entretanto, nem todas as despesas se comportam da mesma maneira. Algumas permanecem relativamente constantes, mesmo quando a quantidade de ovos incubados muda. Outras aumentam ou diminuem conforme o volume da produção.
Compreender essa diferença ajuda a calcular o custo por filhote, estabelecer preços de venda e identificar oportunidades para reduzir desperdícios.
Neste artigo, você vai aprender como separar custos fixos e variáveis da incubação, organizar os registros financeiros e utilizar essas informações para tornar a criação de aves mais eficiente.
O que são custos fixos na incubação?
Os custos fixos são despesas que não variam diretamente com a quantidade de ovos incubados dentro de determinado período e capacidade de produção.
Isso significa que esses gastos podem continuar existindo mesmo quando a chocadeira está trabalhando com poucos ovos.
Um exemplo é o aluguel de um espaço utilizado exclusivamente para a produção.
Mesmo que a quantidade de ovos incubados diminua, o valor do aluguel geralmente permanece o mesmo.
Outros exemplos incluem a depreciação dos equipamentos, contratos de manutenção e salários fixos de funcionários.
Entretanto, é importante lembrar que os custos fixos podem mudar ao longo do tempo, especialmente quando a produção aumenta e exige novas estruturas.
O que são custos variáveis na incubação?
Os custos variáveis são aqueles que acompanham o volume da produção.
Quanto maior a quantidade de ovos incubados ou de ciclos realizados, maior tende a ser o gasto total com determinados materiais e serviços.
A compra de ovos férteis é um exemplo comum.
Se o criador compra 100 ovos para um lote, terá uma despesa menor do que teria ao adquirir 500 ovos pelo mesmo preço unitário.
Materiais descartáveis utilizados conforme a quantidade de ovos ou filhotes também podem representar custos variáveis.
O transporte dos ovos, as embalagens e determinados insumos podem variar conforme a quantidade produzida.
Por isso, essas despesas devem ser registradas separadamente.
Qual é a diferença entre custos fixos e variáveis?
A principal diferença está na maneira como as despesas se comportam quando o volume de produção muda.
Os custos fixos permanecem relativamente constantes dentro de uma determinada faixa de atividade.
Já os custos variáveis acompanham a quantidade produzida ou o número de ciclos realizados.
Imagine que uma pequena produção possui um gasto mensal fixo de R$ 500.
Se forem produzidos 100 pintinhos aptos, esse valor representa R$ 5,00 por filhote.
Entretanto, se forem produzidos 200 pintinhos aptos no mesmo período, o custo fixo distribuído por animal será de R$ 2,50.
Isso acontece porque a mesma despesa foi dividida entre uma quantidade maior de filhotes.
Quais despesas podem ser consideradas custos fixos?
Na incubação artificial de ovos, alguns gastos costumam ser classificados como fixos.
Entre eles estão:
- Aluguel do espaço destinado à incubação.
- Depreciação da chocadeira e de outros equipamentos.
- Salários fixos de funcionários.
- Contratos de manutenção periódica.
- Despesas administrativas recorrentes.
- Serviços contratados com valores mensais constantes.
Entretanto, a classificação depende da estrutura da produção.
Por exemplo, um funcionário contratado com salário mensal representa uma despesa fixa dentro da capacidade habitual.
Já a contratação de mão de obra temporária para atender a um aumento na produção pode representar um custo variável.
Quais despesas podem ser consideradas custos variáveis?
Os custos variáveis estão relacionados ao volume de atividade.
Na produção de pintinhos, podem incluir a compra de ovos férteis, embalagens e materiais consumidos conforme a quantidade produzida.
Também podem envolver despesas de transporte calculadas por quantidade de ovos ou por entrega.
Outro exemplo são os materiais utilizados na higienização, quando seu consumo aumenta conforme o número de ciclos ou equipamentos utilizados.
Entretanto, nem toda despesa aumenta na mesma proporção da produção.
Por isso, é importante acompanhar os gastos reais para compreender como cada custo se comporta.
A energia elétrica é um custo fixo ou variável?
A energia elétrica merece atenção especial porque pode apresentar características mistas.
Uma chocadeira automática consome energia durante o funcionamento, mas esse consumo não depende exclusivamente da quantidade de ovos colocados no equipamento.
Uma máquina funcionando com metade da capacidade pode consumir uma quantidade de energia próxima daquela utilizada quando está completamente carregada.
Isso acontece porque o sistema de aquecimento e os demais componentes continuam funcionando.
Além disso, o consumo depende da temperatura ambiente, do isolamento térmico e do tempo de operação.
Por isso, o ideal é registrar o consumo real em quilowatt-hora.
Na análise financeira, a energia pode ser tratada como um custo variável por ciclo ou como um custo misto, dependendo da estrutura da produção e do método de controle adotado.
Como classificar os custos de manutenção?
A manutenção pode envolver diferentes tipos de despesas.
Quando existe um contrato mensal de manutenção preventiva, o valor geralmente é considerado fixo.
Entretanto, a substituição eventual de peças pode representar um gasto variável ou irregular.
Por exemplo, a troca de um sensor defeituoso não acontece necessariamente em todos os ciclos.
Por isso, pode ser útil manter uma reserva financeira para manutenção e registrar os gastos efetivos.
Também é importante distinguir manutenção de investimentos em novos equipamentos.
A compra de uma nova chocadeira, por exemplo, normalmente representa um investimento, cujo custo pode ser distribuído ao longo da vida útil por meio da depreciação.
Como calcular os custos fixos mensais?
O primeiro passo é identificar todas as despesas fixas relacionadas à incubação.
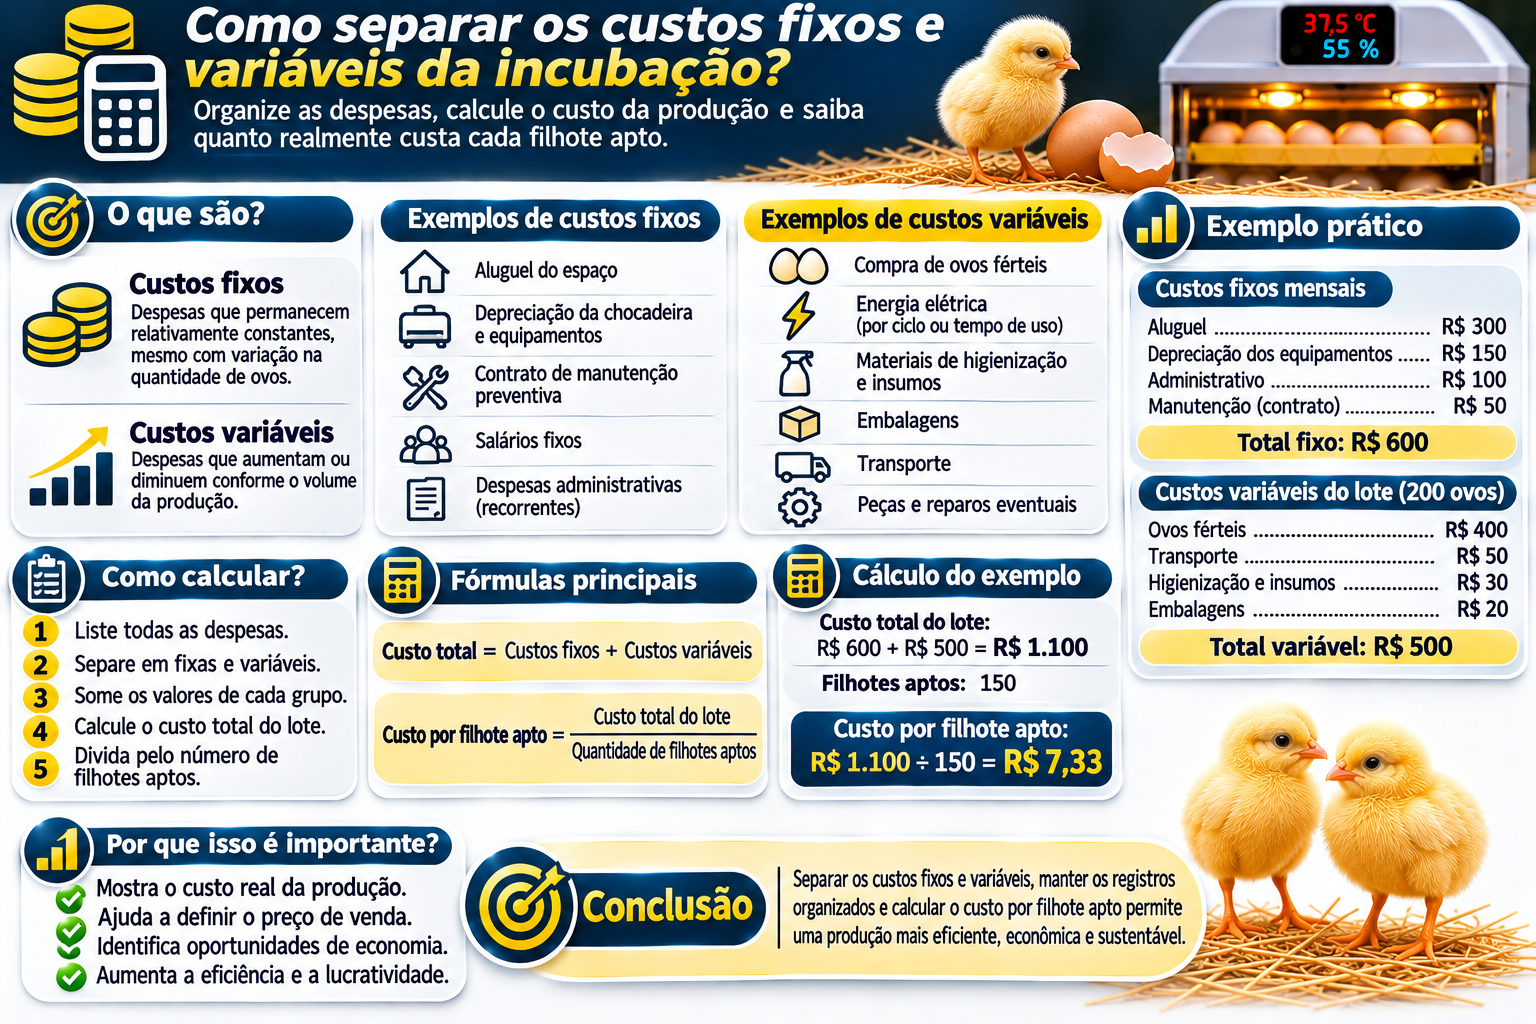
Imagine que uma pequena produção apresente os seguintes gastos mensais:
Aluguel do espaço: R$ 300.
Depreciação dos equipamentos: R$ 150.
Despesas administrativas: R$ 100.
Contrato de manutenção: R$ 50.
Somando esses valores, o custo fixo mensal será de R$ 600.
Custo fixo total = soma de todas as despesas fixas do período
Esse valor deve ser registrado mensalmente para acompanhar possíveis alterações.
Também é importante distribuir adequadamente as despesas quando o espaço ou os equipamentos são utilizados em outras atividades.
Como calcular os custos variáveis de um lote?
Para calcular os custos variáveis, reúna as despesas diretamente relacionadas ao lote.
Imagine que foram incubados 200 ovos.
Os gastos foram:
Compra dos ovos férteis: R$ 400.
Transporte: R$ 50.
Materiais de higienização e consumo: R$ 30.
Embalagens: R$ 20.
Nesse caso, o custo variável total foi de R$ 500.
Custo variável total = soma das despesas variáveis atribuídas ao lote
É importante utilizar valores reais e registrar os gastos de maneira consistente.
Se houver outros custos relacionados ao lote, eles também devem ser considerados.
Como calcular o custo total da incubação?
O custo total reúne os custos fixos e variáveis atribuídos à produção.
A fórmula é:
Custo total = custos fixos + custos variáveis
Imagine que uma produção realizou apenas um lote durante o mês.
O custo fixo mensal foi de R$ 600, enquanto os custos variáveis do lote somaram R$ 500.
Nesse caso:
R$ 600 + R$ 500 = R$ 1.100.
Esse será o custo total atribuído à produção do período, considerando as despesas incluídas no exemplo.
Entretanto, se vários lotes forem produzidos no mesmo mês, será necessário distribuir os custos fixos entre eles utilizando um critério adequado.
Como calcular o custo por filhote apto?
Depois de identificar o custo total, é possível calcular quanto foi gasto para produzir cada filhote apto.
A fórmula é:
Custo por filhote apto = custo total atribuído ao lote ÷ quantidade de filhotes aptos
Imagine que o custo total atribuído à produção foi de R$ 1.100.
Ao final, 150 pintinhos foram classificados como aptos.
O cálculo será:
R$ 1.100 ÷ 150 = R$ 7,33 por filhote apto.
Esse indicador ajuda a compreender o custo real da produção aproveitável.
Também permite comparar resultados de diferentes ciclos.
Como distribuir os custos fixos entre vários lotes?
Quando uma chocadeira é utilizada em diferentes ciclos, os custos fixos precisam ser distribuídos de maneira organizada.
Uma possibilidade é utilizar a quantidade de ovos incubados como critério.
Outra alternativa é considerar o tempo de utilização do equipamento.
Entretanto, o critério deve representar adequadamente o uso dos recursos.
Por exemplo, se duas chocadeiras possuem capacidades e consumos diferentes, dividir os custos igualmente entre elas pode produzir resultados distorcidos.
Por isso, o ideal é escolher um método consistente e mantê-lo ao longo do tempo.
Essa padronização facilita a comparação entre os lotes.
Por que a capacidade da chocadeira influencia os custos?
A quantidade de ovos incubados pode influenciar diretamente o custo unitário da produção.
Quando uma chocadeira funciona com poucos ovos, determinadas despesas continuam existindo.
Isso significa que os custos fixos podem ser distribuídos entre uma quantidade menor de filhotes.
Por outro lado, utilizar melhor a capacidade do equipamento pode ajudar a reduzir o custo fixo por unidade produzida.
Entretanto, isso não significa que a chocadeira deve ser carregada acima da capacidade recomendada.
O excesso de ovos pode comprometer a circulação do ar, a viragem e os resultados de eclosão.
O objetivo deve ser utilizar a capacidade disponível de maneira eficiente e segura.
Como utilizar os custos para definir o preço de venda?
Conhecer os custos fixos e variáveis ajuda a estabelecer preços de venda mais adequados.
Entretanto, o custo de produção não deve ser o único fator considerado.
Também é importante avaliar despesas comerciais, tributos, perdas e a margem de lucro desejada.
O preço precisa ser suficiente para cobrir os custos e contribuir para a sustentabilidade do negócio.
Além disso, é necessário considerar as condições do mercado e a qualidade dos filhotes comercializados.
Um preço definido sem conhecer os custos pode resultar em prejuízo, mesmo quando a produção apresenta boas taxas de eclosão.
Como acompanhar os custos ao longo dos meses?
O controle financeiro deve fazer parte da rotina da criação de aves.
Registre mensalmente as despesas fixas e, separadamente, os custos variáveis de cada lote.
Também é importante acompanhar a quantidade de ovos incubados, os nascimentos e os filhotes aptos.
Depois, calcule o custo total e o custo por filhote.
Compare os resultados com os meses anteriores.
Se houver aumento do custo unitário, investigue se ocorreu elevação das despesas ou redução da quantidade de filhotes aproveitáveis.
Essas informações ajudam a identificar oportunidades de melhoria.
Separar custos fixos e variáveis da incubação é fundamental para compreender as despesas e melhorar a rentabilidade da produção de pintinhos.
Os custos fixos permanecem relativamente constantes dentro de determinada capacidade produtiva, enquanto os variáveis acompanham o volume de atividade.
A classificação adequada das despesas permite calcular o custo total, distribuir os gastos entre os lotes e acompanhar o custo por filhote apto.
Com registros financeiros organizados, uma chocadeira automática bem utilizada e boas práticas de manejo, o criador consegue reduzir desperdícios, planejar investimentos e tornar a incubação artificial mais eficiente e sustentável na criação de aves.