Acompanhar os custos fixos e variáveis da produção de pintinhos é fundamental para organizar as finanças, evitar desperdícios e melhorar a rentabilidade da criação de aves. Quando o produtor conhece suas despesas, consegue calcular o custo real de cada lote e definir preços de venda mais adequados.
Na incubação artificial de ovos, os gastos não se limitam à compra de ovos férteis e ao consumo de energia elétrica. Também existem despesas com equipamentos, instalações, manutenção, mão de obra e materiais de higienização.
Uma chocadeira automática facilita o controle do processo de incubação, mas a eficiência financeira depende do acompanhamento dos custos.
Por isso, entender a diferença entre custos fixos e variáveis ajuda a planejar a produção, identificar oportunidades de economia e tomar decisões mais seguras.
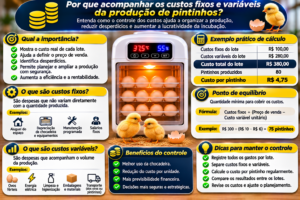
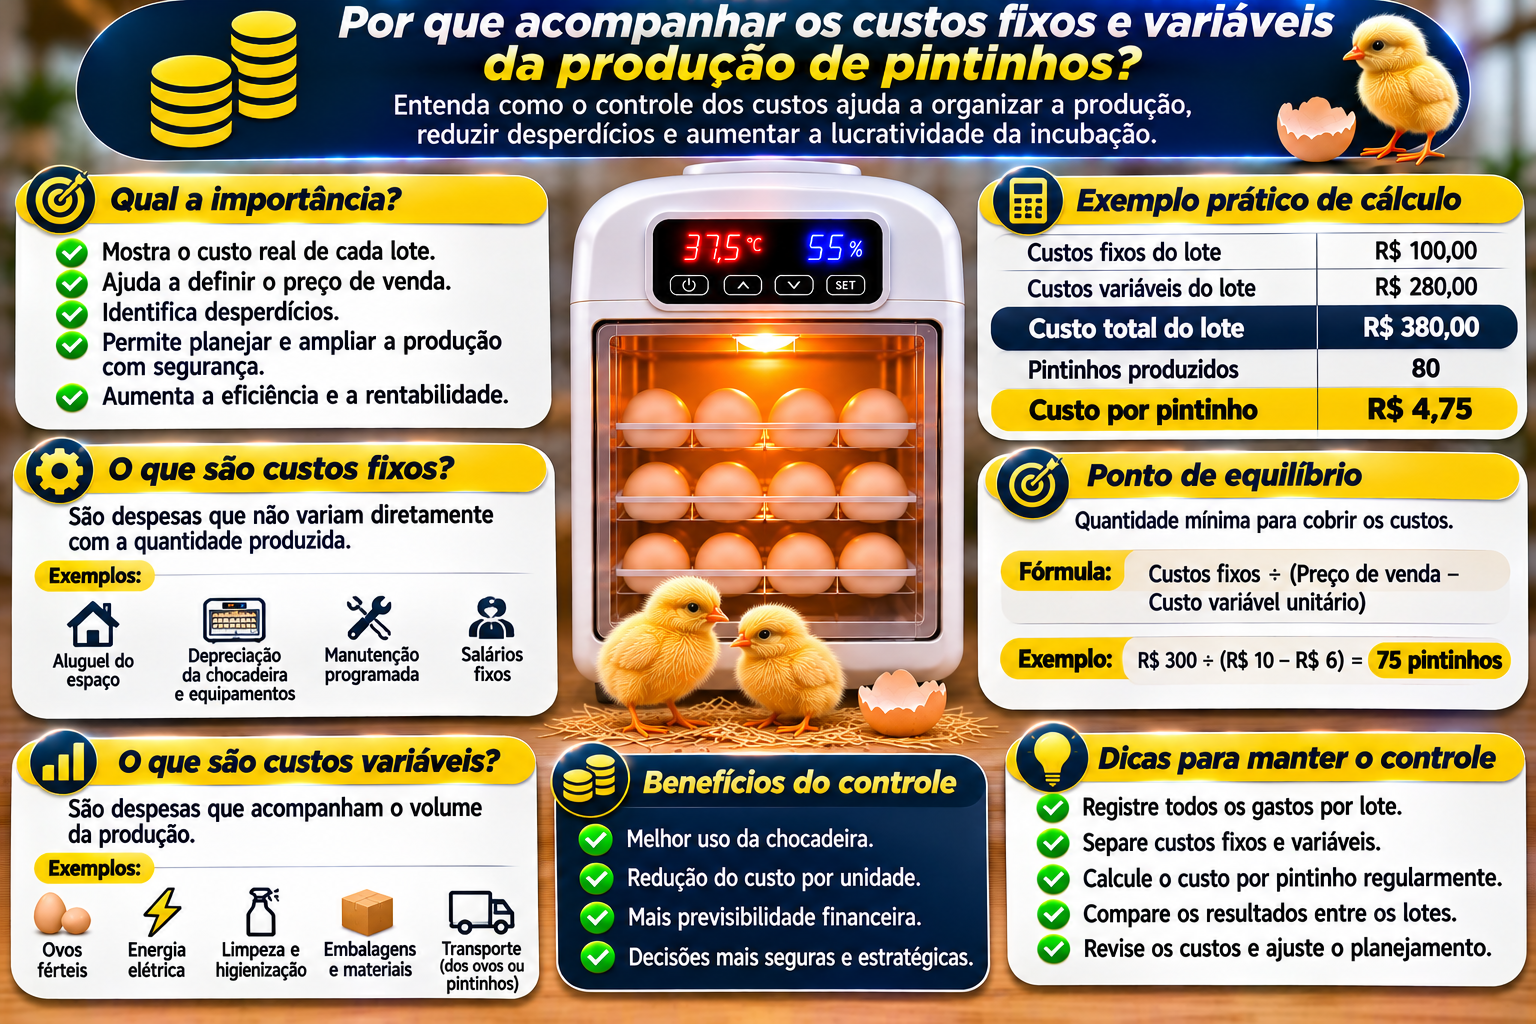
O que são custos fixos na produção de pintinhos?
Os custos fixos são despesas que não variam diretamente com a quantidade de pintinhos produzidos dentro de determinado período e capacidade operacional.
Isso significa que podem continuar existindo mesmo quando a chocadeira está temporariamente sem ovos.
Entre os exemplos estão aluguel do espaço, depreciação dos equipamentos e determinados serviços contratados.
Entretanto, fixo não significa que o valor nunca muda.
O aluguel pode sofrer reajustes, por exemplo.
Além disso, quando a produção aumenta muito, pode ser necessário ampliar as instalações ou adquirir novos equipamentos.
Quais são os principais custos fixos de uma incubadora?
Os custos fixos dependem da estrutura utilizada.
Entre os mais comuns estão:
- Aluguel do ambiente de produção.
- Depreciação da chocadeira.
- Depreciação de equipamentos auxiliares.
- Serviços contratados com valores periódicos.
- Parte dos custos de manutenção programada.
- Salários fixos, quando não variam com a quantidade produzida.
É importante considerar apenas a parcela dessas despesas relacionada à incubação.
Quando o espaço ou os equipamentos são compartilhados com outras atividades, os valores precisam ser distribuídos de maneira coerente.
O que são custos variáveis na incubação artificial?
Os custos variáveis são aqueles que acompanham o volume da atividade.
Na produção de pintinhos, aumentam ou diminuem conforme a quantidade de ovos incubados e as operações realizadas.
A compra de ovos férteis é um exemplo.
Quanto maior a quantidade adquirida, maior tende a ser essa despesa.
Materiais de consumo e determinadas embalagens também podem apresentar esse comportamento.
Entretanto, nem todos os custos aumentam na mesma proporção.
Por isso, é importante observar o funcionamento real da produção.
Quais despesas são consideradas variáveis?
Entre os principais custos variáveis estão os ovos férteis, materiais de consumo e embalagens utilizadas na comercialização.
Também podem existir despesas com transporte, higienização e mão de obra diretamente relacionada à quantidade produzida.
A energia elétrica merece atenção especial.
Embora seja necessária durante o funcionamento da chocadeira, seu consumo não aumenta necessariamente na mesma proporção que a quantidade de ovos.
Em muitos equipamentos, parte do gasto energético depende do tempo de funcionamento e das condições ambientais.
Por isso, algumas despesas podem apresentar características mistas.
Por que separar os custos fixos dos variáveis?
Essa separação ajuda a compreender como os gastos se comportam quando a produção aumenta ou diminui.
Os custos fixos precisam ser distribuídos entre os pintinhos produzidos.
Já os custos variáveis acompanham mais diretamente a atividade.
Quando o produtor conhece essa diferença, consegue avaliar se vale a pena ampliar a produção.
Também fica mais fácil identificar quais despesas podem ser reduzidas.
Entretanto, a economia não deve comprometer a qualidade dos ovos ou as condições adequadas de incubação.
Como calcular os custos fixos por lote?
O primeiro passo é identificar os custos fixos de determinado período.
Depois, é necessário definir um critério para distribuí-los entre os lotes.
Considere uma pequena produção com R$ 300,00 de custos fixos mensais.
Se forem realizados três lotes equivalentes no período, a distribuição será:
Custo fixo por lote = custos fixos do período ÷ quantidade de lotes
R$ 300,00 ÷ 3 = R$ 100,00.
Nesse exemplo, cada lote receberá R$ 100,00 de custos fixos.
Entretanto, quando os lotes possuem tamanhos muito diferentes, pode ser mais adequado distribuir os valores por ovos incubados ou pelo tempo de utilização dos equipamentos.
Como calcular os custos variáveis por lote?
Os custos variáveis devem ser registrados conforme o consumo de cada lote.
Considere um exemplo hipotético com 100 ovos incubados.
As despesas variáveis foram:
- Ovos férteis: R$ 200,00.
- Energia elétrica atribuída ao lote: R$ 45,00.
- Água e higienização: R$ 10,00.
- Embalagens e materiais: R$ 15,00.
- Outros gastos variáveis: R$ 10,00.
O custo variável total será de R$ 280,00.
Esses valores são ilustrativos e precisam ser ajustados à realidade de cada produção.
Como calcular o custo total da incubação?
Depois de identificar os custos fixos e variáveis, basta somá-los.
A fórmula é:
Custo total = custos fixos atribuídos ao lote + custos variáveis do lote
Considere o exemplo anterior.
O custo fixo atribuído ao lote foi de R$ 100,00.
O custo variável foi de R$ 280,00.
Portanto:
R$ 100,00 + R$ 280,00 = R$ 380,00.
Esse valor representa o custo total considerado para o lote.
Como calcular o custo por pintinho produzido?
O custo por pintinho permite avaliar quanto foi gasto, em média, para produzir cada ave.
A fórmula é:
Custo por pintinho = custo total do lote ÷ quantidade de pintinhos produzidos
Considere um lote com custo total de R$ 380,00 e 80 pintinhos nascidos.
O cálculo será:
R$ 380,00 ÷ 80 = R$ 4,75.
Portanto, o custo médio será de R$ 4,75 por pintinho nascido.
Para fins comerciais, pode ser mais adequado utilizar a quantidade de pintinhos viáveis.
Como os custos fixos influenciam a produtividade?
Os custos fixos precisam ser distribuídos entre as unidades produzidas.
Quando poucos pintinhos são produzidos, cada unidade recebe uma parcela maior dessas despesas.
Por exemplo, considere R$ 300,00 de custos fixos mensais.
Se forem produzidos 100 pintinhos, o custo fixo médio será de R$ 3,00 por unidade.
Se a produção aumentar para 200 pintinhos, o custo fixo médio cairá para R$ 1,50.
Entretanto, esse cálculo considera que os custos fixos permaneçam iguais.
Além disso, aumentar a produção pode elevar os custos variáveis.
Como identificar desperdícios nos custos variáveis?
O acompanhamento dos custos variáveis ajuda a identificar gastos desnecessários.
Um aumento no consumo de energia pode indicar problemas de vedação ou alterações nas condições ambientais.
O desperdício de materiais também pode elevar as despesas.
Por isso, é importante comparar os gastos entre lotes semelhantes.
Entretanto, diferenças de capacidade, espécie e duração da incubação precisam ser consideradas.
A análise deve buscar as causas dos aumentos, evitando conclusões precipitadas.
Como os custos ajudam a definir o preço de venda?
Conhecer os custos é essencial para estabelecer preços que contribuam para a sustentabilidade financeira.
O preço de venda precisa considerar as despesas de produção, os custos de comercialização e a margem desejada.
Também é importante avaliar as condições do mercado.
Vender acima do custo de produção não significa necessariamente obter lucro suficiente.
Ainda podem existir tributos, perdas e outras despesas.
Por isso, o planejamento precisa considerar todas as etapas da atividade.
Como calcular o ponto de equilíbrio da produção?
O ponto de equilíbrio representa a quantidade que precisa ser vendida para cobrir os custos fixos e variáveis, sem lucro ou prejuízo operacional.
Uma fórmula simplificada é:
Ponto de equilíbrio (unidades) = custos fixos ÷ (preço de venda unitário − custo variável unitário)
Considere custos fixos de R$ 300,00, preço de venda de R$ 10,00 por pintinho e custo variável de R$ 6,00 por unidade.
A margem de contribuição será de R$ 4,00.
Assim:
R$ 300,00 ÷ R$ 4,00 = 75 pintinhos.
Nesse exemplo, seria necessário vender 75 pintinhos para cobrir os custos considerados.
O cálculo pressupõe que todos sejam vendidos e que o preço e o custo variável unitário permaneçam constantes.
Como acompanhar os custos ao longo dos meses?
O ideal é manter registros mensais das despesas.
Os custos fixos devem ser identificados separadamente dos variáveis.
Também é importante registrar a quantidade de ovos incubados e de pintinhos viáveis.
Com essas informações, o produtor consegue comparar o custo por unidade ao longo do tempo.
Quando uma despesa aumenta, fica mais fácil investigar sua origem.
Além disso, o histórico permite planejar melhor os próximos lotes.
Como reduzir custos sem prejudicar a incubação?
A redução de despesas deve priorizar a eliminação de desperdícios.
A manutenção preventiva ajuda a evitar reparos inesperados.
Também é importante utilizar a capacidade da chocadeira de maneira adequada.
O planejamento dos lotes pode reduzir períodos de equipamento ocioso.
Entretanto, não é recomendado economizar reduzindo a higienização, a segurança elétrica ou os cuidados necessários ao desenvolvimento dos embriões.
O objetivo é melhorar a eficiência sem comprometer a qualidade da produção.
Acompanhar os custos fixos e variáveis é fundamental para compreender a situação financeira da produção de pintinhos.
Os custos fixos representam despesas que não dependem diretamente da quantidade produzida, enquanto os variáveis acompanham o volume da atividade.
Separar essas informações permite calcular o custo por pintinho, identificar desperdícios e avaliar o ponto de equilíbrio.
Na criação de aves, esse controle contribui para melhorar o planejamento e a rentabilidade.
Com registros organizados e análise contínua, é possível utilizar a chocadeira automática de maneira mais eficiente, reduzir gastos desnecessários e desenvolver uma produção financeiramente sustentável.